
Das Wichtigste in Kürze: Zwischen Verladung in der Werkstatt und Abnahme ist das eigene Werk am dünnsten geschützt: Die Inhaltsversicherung endet am Versicherungsort, die Betriebshaftpflicht trägt Schäden Dritter – das halbmontierte Gewerk auf der Baustelle fällt dazwischen. Montage- und Bauleistungsversicherung schließen diese Lücke als Allgefahrendeckung für das entstehende Werk – vom Montagebeginn bis zur Abnahme, bei der Montageversicherung einschließlich Probebetrieb.
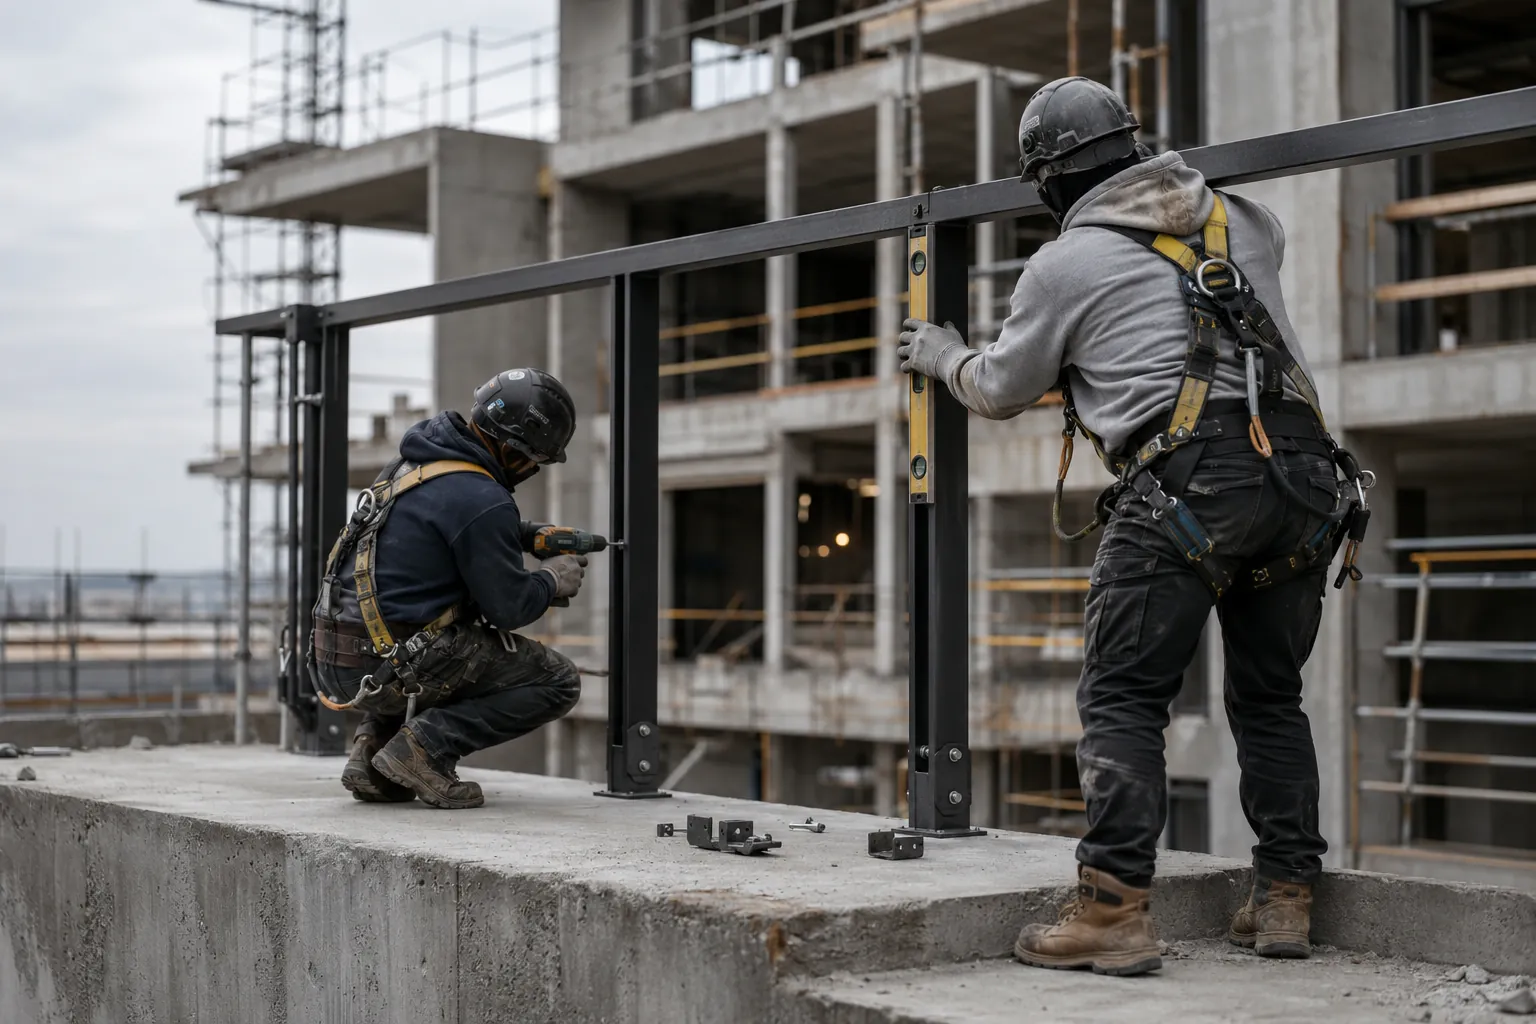
Ein Schadenszenario: Sturmnacht auf der Baustelle
Eine Stahl-Überdachung für eine Verladezone ist zur Hälfte montiert, die Aussteifung folgt am nächsten Tag. In der Nacht drückt eine Sturmböe die Konstruktion aus dem Lot: Zwei Stützen verbiegen, Riegel stürzen ab. Am selben Wochenende verschwinden vorgefertigte Geländerfelder, die zur Montage bereitlagen. Die Betriebshaftpflicht ist nicht zuständig – es wurde kein Dritter geschädigt, es traf das eigene, noch nicht abgenommene Werk. Die Inhaltsversicherung endet an der Werkstatt. Es bleibt: neu fertigen, neu montieren, auf eigene Rechnung – oder eine Montage- beziehungsweise Bauleistungsversicherung. Das Beispiel ist realitätsnah konstruiert und bezieht sich nicht auf einen konkreten Schadenfall.
Was Montage- und Bauleistungsversicherung abdecken können
Beide arbeiten nach dem Allgefahrenprinzip: Versichert sind unvorhergesehene Beschädigung und Zerstörung des versicherten Werks, soweit kein Ausschluss greift. Die Montageversicherung ist auf Konstruktionen vorwiegend aus Metall und auf technische Anlagen zugeschnitten und kann den Probebetrieb einschließen; die Bauleistungsversicherung deckt Bauleistungen auf der Baustelle bis zur Abnahme. Welcher Vertragstyp zu welchem Auftrag passt, hängt von Gewerk und Projekt ab – die Stoßrichtung ist dieselbe. Je nach Tarif und Vereinbarung erfasst sein können:
- Sturm und Unwetter am unfertigen, noch nicht ausgesteiften Werk
- Diebstahl fest eingebauter oder zur Montage bereitgestellter Teile – an Voraussetzungen geknüpft, ein zentraler Prüfpunkt
- Vandalismus auf der Baustelle
- Beschädigung durch andere Gewerke – der Bagger, das Gerüst, der fremde Kran
- Folgen von Montagefehlern am Werk selbst, je nach Bedingungswerk
Was sie nicht abdecken – die Abgrenzung
- Schäden Dritter: Kippt ein Bauteil auf das Fahrzeug des Nachbarn oder wird ein Passant verletzt, ist das das Feld der Betriebshaftpflicht.
- Nach der Abnahme: Verursacht das fertige, übergebene Werk einen Schaden oder muss ein mangelhaftes Teil wieder ausgebaut werden, führt der Weg über die Produkthaftpflicht und die Frage der Aus- und Einbaukosten. Mit der Abnahme wechselt die Zuständigkeit – im Recht wie in der Versicherung: Die Gefahr geht nach § 644 BGB auf den Besteller über, die Verjährung der Mängelansprüche beginnt (§ 634a BGB).
- Der Mangel selbst: Der Anspruch des Kunden auf ein mangelfreies Werk bleibt unternehmerisches Risiko – die reine Nachbesserung ist kein versicherter Sachschaden.
Objektpolice oder Jahresvertrag
Übliche Vertragsvarianten sind die Objektpolice für ein einzelnes Vorhaben und der Jahresvertrag, der die Montagen eines Jahres pauschal erfasst – abgerechnet nach Montageleistung oder Umsatz. Für das einzelne Großprojekt mit hohem Wert kann die Objektpolice passen; wer laufend montiert, vermeidet mit dem Jahresvertrag das Risiko des vergessenen Einzelabschlusses – die Baustelle, für die im Tagesgeschäft niemand eine Police beantragt hat.
- Diebstahlklausel: Gilt sie nur für fest eingebaute Teile – oder auch für Material und Bauteile, die auf der Baustelle lagern? Welche Sicherungsanforderungen (Container, Umzäunung) stellt der Vertrag?
- Höchstentschädigung je Vorhaben: Gegen den Wert Ihres größten Projekts geprüft?
- Probebetrieb: Bei Toranlagen und technischen Anlagen eingeschlossen?
- Zeitraum: Ab wann läuft der Schutz – Eintreffen auf der Baustelle oder Montagebeginn – und wann endet er: Abnahme oder Inbetriebnahme?
- Nachunternehmer-Konstellation: Läuft über den Auftraggeber eine Bauleistungsversicherung, in der Ihr Gewerk mitversichert ist – und welchen Selbstbehalt legt er im Schadenfall auf Sie um?
Gelegentliche Montage oder halbes Geschäft
Für den Betrieb, der im Jahr eine Handvoll Geländer und Treppen montiert, ist die Objektpolice für das eine große Vorhaben der pragmatische Weg. Wächst der Montageanteil Richtung halber Betriebsleistung, gehört ein Jahresvertrag auf den Tisch – und die Schnittstellen müssen sauber gezogen sein: Das Werk in der Montagephase, der Transport dorthin und die fertige, abgenommene Leistung sind drei getrennte Deckungswelten mit drei verschiedenen Verträgen.
Einschätzung von Jan Pohl

„Zwischen Anlieferung und Abnahme steckt das eigene Geld im unfertigen Werk – und genau dort stehen Wind, Diebstahl und fremde Gewerke. Bei Betrieben mit wachsendem Montageanteil prüfe ich diese Strecke zuerst: Wer hier eine Lücke hat, trägt sein größtes Projekt auf eigenes Risiko über die Baustelle.“
Jan Pohl, Versicherungsmakler, Aachen
Fragen zur Montage- und Bauleistungsversicherung im Metallbau
Ist mein Material auf der Baustelle nicht über die Inhaltsversicherung gedeckt?
Die Inhaltsversicherung gilt am Versicherungsort; außerhalb greift allenfalls eine Außenversicherung mit engen Grenzen. Für das entstehende Werk und bereitgestelltes Material auf der Baustelle ist die Montage- oder Bauleistungsdeckung der passende Rahmen.
Worin unterscheiden sich Montage- und Bauleistungsversicherung?
Beide sind Allgefahrendeckungen für das entstehende Werk. Die Montageversicherung ist auf Konstruktionen vorwiegend aus Metall und technische Anlagen zugeschnitten und kann den Probebetrieb einschließen; die Bauleistungsversicherung deckt Bauleistungen auf der Baustelle bis zur Abnahme. Die Zuordnung gehört je Auftrag in die Prüfung.
Was gilt nach der Abnahme?
Mit der Abnahme endet die Montage-/Bauleistungsdeckung. Schäden, die das fertige Werk danach verursacht, und die Kosten für Aus- und Einbau mangelhafter Teile sind das Feld der Produkthaftpflicht – die Einzelheiten stehen auf der Seite Aus- und Einbaukosten.
Brauche ich eine eigene Police, wenn der Generalunternehmer eine Bauleistungsversicherung hat?
Eine Mitversicherung des Nachunternehmers ist möglich – Umfang, Selbstbehalt-Umlage und Lücken (etwa eigenes Material vor dem Einbau) gehören dann in die Prüfung. Der fremde Vertrag ersetzt keine eigene Betrachtung des Risikos.
Sie wollen Ihre Montagen absichern – oder wissen, ob Ihre bestehende Deckung die Strecke zwischen Werkstatt und Abnahme trägt?
Weiterführende Seiten
- Betriebshaftpflicht: Schäden Dritter durch die betriebliche Tätigkeit
- Produkthaftpflicht & Aus- und Einbaukosten: das fertige, verbaute Werk
- Aus- und Einbaukosten nach § 439 BGB: eine der teuersten Lücken der Branche
- Werkverkehr & Transport: Bauteile auf dem Weg zur Baustelle
- Versicherungen für Metallbaubetriebe: der Überblick
Quellen und Stand
- § 640 BGB – Abnahme des Werks; § 644 BGB – Gefahrtragung; § 634a BGB – Verjährung der Mängelansprüche, bei Bauwerken fünf Jahre ab Abnahme.
- GDV-Musterbedingungen für die Montageversicherung (AMoB) und die Bauleistungsversicherung (ABN/ABU) – Allgefahrenprinzip, Diebstahl- und Probebetriebsregelungen.
- Bedingungsauswertung mehrerer großer Gewerbeversicherer, Auswertung Stand 07/2026.
Die Schadenbeispiele auf dieser Seite sind realitätsnah konstruiert und beziehen sich nicht auf konkrete Schadenakten. Diese Seite ersetzt keine individuelle Prüfung und enthält keine Deckungszusage: Ob Versicherungsschutz besteht, hängt von Tarif, Bedingungen, Entschädigungsgrenzen, Obliegenheiten und dem konkreten Schadenhergang ab. MetallbauSchutz ist eine Marke der Pohl Versicherungsmakler e.K., Jan Pohl, Aachen. Stand: 07/2026.