Das Wichtigste in Kürze: Die Kfz-Haftpflicht ist die einzige echte Pflichtversicherung im Metallbaubetrieb: § 1 PflVG schreibt sie für jedes Fahrzeug vor, das auf öffentlichen Wegen oder Plätzen verwendet wird. Alles Weitere ist Gestaltung – Kasko für die eigenen Fahrzeuge, die Zuordnung von Staplern und Arbeitsmaschinen zwischen Kfz-Police und Betriebshaftpflicht, ein Flottenvertrag ab mehreren Fahrzeugen. Und eine Grenze wird unterschätzt: Die Ladung auf der Ladefläche ist kein Kasko-Thema.
Ein Schadenszenario: Auffahrunfall mit Krananhänger
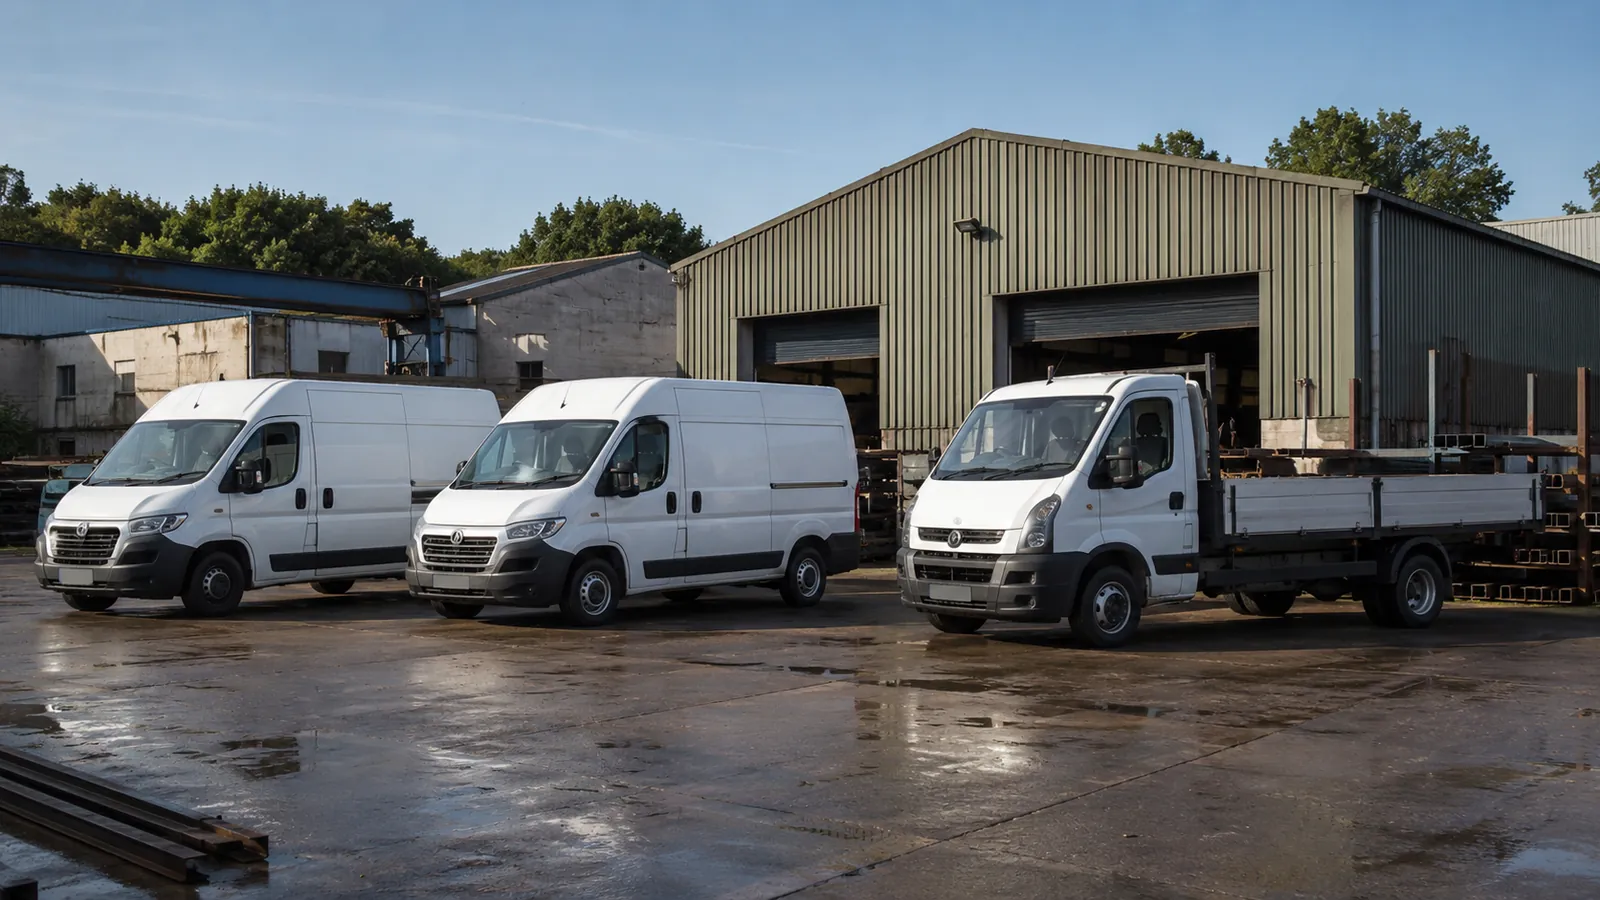
Ein Transporter zieht den Krananhänger mit Geländerfeldern zur Baustelle. An einer Ampel reicht der Bremsweg nicht: Der Transporter schiebt auf einen Pkw auf, der Anhänger verkantet, die Ladung verrutscht. Drei Schäden, drei Zuständigkeiten – der fremde Pkw ist ein Fall für die Kfz-Haftpflicht, der eigene Transporter und der Anhänger sind eines für die Vollkasko, sofern vereinbart. Die verzogenen Geländerfelder gehen leer aus, wenn es keine Werkverkehrsdeckung gibt: Sie sind weder Fahrzeug noch fremde Sache. Das Beispiel ist realitätsnah konstruiert und bezieht sich nicht auf einen konkreten Schadenfall.
Pflicht und Gestaltung: Haftpflicht, Kasko, Einbauten
Die Kfz-Haftpflicht deckt Schäden, die Sie mit dem Fahrzeug Dritten zufügen – als Halter haften Sie nach § 7 StVG auch ohne eigenes Verschulden. Die Kasko ist dagegen freiwillig und schützt das eigene Fahrzeug. Für den Metallbaubetrieb wichtig: Werkstattausbauten wie Regalsysteme, fest verbaute Ladungssicherung oder ein Ladekran gehören nur dann zum versicherten Fahrzeug, wenn sie als Mehrausstattung erfasst und im Wert berücksichtigt sind – ein eigener Prüfpunkt bei jedem Fahrzeugkauf und -umbau.
Anhänger und Krananhänger
Anhänger sind eigene Fahrzeuge mit eigenem Versicherungsbedarf. Wer bei einem Gespannschaden gegenüber dem Geschädigten einsteht und wie die Versicherer von Zugfahrzeug und Anhänger untereinander ausgleichen, regeln Gesetz und Bedingungswerke – für Sie zählt der praktische Teil: Jeder Anhänger, auch der geliehene und der nur zeitweise genutzte Krananhänger, muss in der Vertragsübersicht auftauchen. Ein abgestellter, nicht versicherter Anhänger, der auf abschüssiger Fläche ins Rollen kommt, ist ein vermeidbarer Streitfall.
Stapler und Arbeitsmaschinen: die Grenze zwischen Kfz und Betriebshaftpflicht
Selbstfahrende Arbeitsmaschinen und Stapler brauchen weder eine eigene Zulassung noch – bei einer bauartbedingten Höchstgeschwindigkeit von nicht mehr als 20 km/h – eine eigene Kfz-Haftpflicht; das ergibt sich aus § 3 Abs. 2 FZV (Zulassungsfreiheit) und § 2 Abs. 1 Nr. 6 PflVG (Ausnahme von der Versicherungspflicht). Das heißt aber nicht, dass das Risiko verschwindet – es wandert: Für solche Fahrzeuge kann das Haftungsrisiko über die Betriebshaftpflicht abgedeckt werden, wenn nicht zulassungspflichtige Fahrzeuge dort ausdrücklich eingeschlossen sind. Kritisch wird die Grenze im Alltag: Der Stapler, der über die öffentliche Straße zum Lagerplatz gegenüber fährt, verlässt das Betriebsgelände – ob dieser Weg von einer der beiden Deckungen getragen wird, gehört vorher geklärt, nicht im Schadenfall.
Die Ladung ist kein Kasko-Thema
Die Kasko versichert das Fahrzeug und seine fest verbauten Teile – nicht das, was transportiert wird. Bauteile und Material auf der Ladefläche brauchen eine eigene Deckung: die Werkverkehrs- und Transportversicherung. Für Werkzeug und Maschinen, die dauerhaft im Fahrzeug mitfahren, gelten wieder andere Regeln – Inhaltsversicherung, Außenversicherung, Sicherungsauflagen; die Einzelheiten stehen auf der Seite Werkzeugdiebstahl aus dem Transporter. Wer nach einem Ladungsschaden zuerst die Kfz-Police aufschlägt, sucht am falschen Ort.
Ab mehreren Fahrzeugen: die Flottenlogik
Wächst der Fuhrpark, stößt die Einzelvertragslogik an Grenzen: unterschiedliche Fälligkeiten, je Fahrzeug ein eigener Schadenfreiheitsrabatt, jede Neuanmeldung eine eigene Verhandlung. Ein Flottenvertrag bündelt die Fahrzeuge zu einheitlichen Konditionen: Maßstab ist der Schadenverlauf des gesamten Bestands statt der Einstufung jedes einzelnen Fahrzeugs, Fahrzeuge lassen sich unkompliziert an- und abmelden, und ein Stichtag ersetzt den Termin-Flickenteppich. Ab welcher Fahrzeugzahl ein Anbieter Flottenkonditionen einräumt, ist Vertragssache. Die Gegenleistung ist Disziplin: Die Fahrzeugliste muss stimmen – ein vergessener Neuzugang ist eine Lücke, die niemand bemerkt, bis es kracht.
- Fahrzeugliste: Sind alle Transporter, Lkw, Pkw und Anhänger – auch Kran- und Leihanhänger – erfasst und aktuell?
- Stapler und Arbeitsmaschinen: Laufen sie über die Kfz-Police oder über die Betriebshaftpflicht – und ist das Befahren öffentlicher Flächen abgedeckt?
- Ein- und Umbauten: Sind Regalsysteme, Ladekran und Sonderausstattung in der Kasko wertmäßig berücksichtigt?
- Fahrerkreis: Passt die vereinbarte Fahrerregelung zum Betrieb – einschließlich Auszubildender und Aushilfen?
- Ladungsdeckung: Existiert neben der Kfz-Police eine Werkverkehrsdeckung für Bauteile und Material?
- Flottenfähigkeit: Rechtfertigt die Zahl der Fahrzeuge inzwischen einen Rahmenvertrag mit einheitlichem Stichtag?
Einschätzung von Jan Pohl
„Kfz gilt als das langweiligste Thema im Ordner – bis ein Stapler die Straße quert oder ein Krananhänger auftaucht, der in keiner Police steht. Meine erste Frage an einen Metallbaubetrieb ist deshalb keine Tariffrage, sondern eine Inventurfrage: Welche Fahrzeuge und Maschinen bewegen sich für diesen Betrieb – und steht jedes davon in genau einem Vertrag? Die zweite Frage stelle ich zur Ladefläche, denn dort endet die Kasko und beginnt der Werkverkehr.“
Jan Pohl, Versicherungsmakler, Aachen
Fragen zu Kfz und Flotte im Metallbau
Ist die Kfz-Haftpflicht wirklich die einzige Pflichtversicherung für meinen Betrieb?
Für den Betrieb als solchen: ja. § 1 PflVG verpflichtet den Halter, für jedes auf öffentlichen Wegen und Plätzen verwendete Kraftfahrzeug eine Haftpflichtversicherung abzuschließen. Die Betriebshaftpflicht ist dagegen gesetzlich nicht vorgeschrieben – sie ist der faktische Mindeststandard, weil Auftraggeber den Nachweis verlangen.
Braucht mein Stapler ein Kennzeichen und eine eigene Kfz-Versicherung?
Stapler und selbstfahrende Arbeitsmaschinen sind nach § 3 Abs. 2 FZV zulassungsfrei; bei einer bauartbedingten Höchstgeschwindigkeit von nicht mehr als 20 km/h entfällt nach § 2 Abs. 1 Nr. 6 PflVG auch die Versicherungspflicht. Das Haftungsrisiko bleibt trotzdem bestehen und kann über die Betriebshaftpflicht abgedeckt werden – dort muss der Einschluss nicht zulassungspflichtiger Fahrzeuge ausdrücklich geregelt sein. Für Fahrten auf öffentlichen Flächen gehört die Deckung gesondert geprüft.
Sind Werkzeug und Bauteile im Transporter über die Kasko versichert?
Nein. Die Kasko versichert das Fahrzeug und fest verbaute Teile. Bauteile und Material auf der Ladefläche sind ein Fall für die Werkverkehrsversicherung; für dauerhaft mitgeführtes Werkzeug gelten die Regeln der Inhaltsversicherung mit ihrer Außendeckung und ihren Sicherungsauflagen.
Ab wann lohnt sich ein Flottenvertrag?
Eine feste Fahrzeuggrenze gibt es nicht – ab welcher Stückzahl ein Anbieter Flottenkonditionen einräumt, ist Vertragssache. Das Prinzip: Statt je Fahrzeug einer eigenen Schadenfreiheitseinstufung zählt der Schadenverlauf des gesamten Bestands, mit einheitlichem Stichtag und vereinfachter An- und Abmeldung. Spätestens wenn die Verwaltung der Einzelverträge spürbar Zeit kostet, gehört die Frage auf den Tisch.
Sie wollen Fuhrpark, Anhänger und Arbeitsmaschinen in eine saubere Ordnung bringen – oder prüfen lassen, ob jedes Fahrzeug in genau einem Vertrag steht?
Weiterführende Seiten
- Werkverkehr & Transport: die Ladung auf dem Weg zur Baustelle
- Werkzeugdiebstahl aus dem Transporter: Versicherungsort und Außenversicherung
- Betriebshaftpflicht: die Tätigkeit auf Baustelle und in der Werkstatt
- Versicherungen für Metallbaubetriebe: der Überblick
Quellen und Stand
- § 1 PflVG – Versicherungspflicht des Halters für Kraftfahrzeuge und Anhänger auf öffentlichen Wegen und Plätzen.
- § 2 Abs. 1 Nr. 6 PflVG – Ausnahme von der Versicherungspflicht für zulassungsfreie selbstfahrende Arbeitsmaschinen und Stapler mit bauartbedingter Höchstgeschwindigkeit von nicht mehr als 20 km/h.
- § 3 Abs. 2 FZV – Zulassungsfreiheit selbstfahrender Arbeitsmaschinen und Stapler.
- § 7 StVG – Haftung des Fahrzeughalters aus dem Betrieb des Fahrzeugs.
- Bedingungsauswertung mehrerer großer Gewerbeversicherer, Auswertung Stand 07/2026.
Die Schadenbeispiele auf dieser Seite sind realitätsnah konstruiert und beziehen sich nicht auf konkrete Schadenakten. Diese Seite ersetzt keine individuelle Prüfung und enthält keine Deckungszusage: Ob Versicherungsschutz besteht, hängt von Tarif, Bedingungen, Entschädigungsgrenzen, Obliegenheiten und dem konkreten Schadenhergang ab. MetallbauSchutz ist eine Marke der Pohl Versicherungsmakler e.K., Jan Pohl, Aachen. Stand: 07/2026.