
Das Wichtigste in Kürze: Bei Bau- und Stahlbauaufträgen verlangen Auftraggeber Sicherheiten für Vertragserfüllung und Mängelansprüche – nach § 17 VOB/B wahlweise als Sicherheitseinbehalt vom Werklohn oder als Bürgschaft. Eine Kautionsversicherung stellt diese Bürgschaften aus einem vereinbarten Avalrahmen: Der Werklohn fließt ungekürzt, die Bankkreditlinie bleibt für Material und Maschinen frei. Ein Punkt gehört in jede Prüfung: Bürgschaften „auf erstes Anfordern“ benachteiligen den Betrieb – ihre formularmäßige Forderung in Auftraggeber-AGB hat der Bundesgerichtshof für unwirksam erklärt.
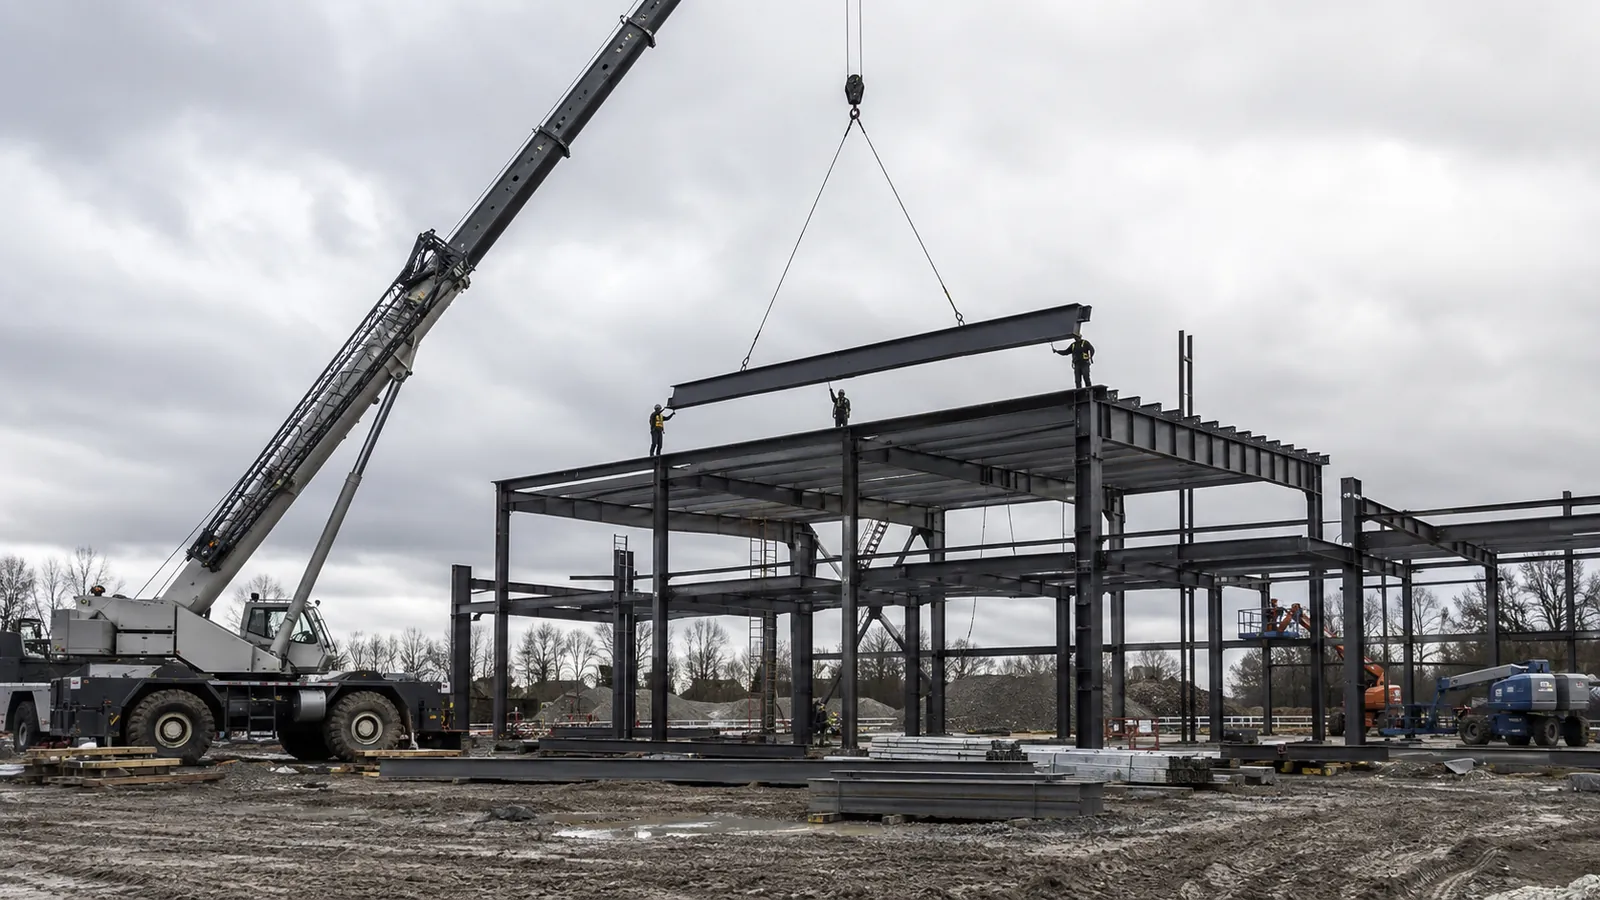
Ein Schadenszenario: drei Projekte, dreimal einbehaltener Werklohn
Ein Stahlbaubetrieb schließt eine Halle ab, montiert parallel die Stahlkonstruktion eines Anbaus und beginnt ein drittes Projekt für einen öffentlichen Auftraggeber. Bei jedem Auftrag behält der Auftraggeber vertragsgemäß einen Teil der Schlussrechnung als Sicherheit für die Gewährleistungszeit ein. Einzeln verkraftbar – in Summe fehlt dem Betrieb über Jahre Geld, das er längst verdient hat, ausgerechnet in der Phase, in der Material für die nächsten Projekte vorfinanziert werden muss. Mit einer Gewährleistungsbürgschaft ließe sich jeder Einbehalt ablösen: § 17 VOB/B sieht den Austausch einer Sicherheit gegen eine andere ausdrücklich vor. Das Beispiel ist realitätsnah konstruiert und bezieht sich nicht auf einen konkreten Schadenfall.
Wie eine Kautionsversicherung funktioniert
Der Kautionsversicherer prüft die wirtschaftlichen Verhältnisse des Betriebs und räumt einen Avalrahmen ein. Innerhalb dieses Rahmens werden für einzelne Aufträge Bürgschaften ausgestellt – gegenüber dem Auftraggeber steht dann der Versicherer als Bürge ein (§ 765 BGB). Für den Betrieb heißt das: kein blockiertes Guthaben, keine belastete Banklinie, und die Bürgschaftsurkunde kommt projektbezogen auf Abruf. Die gängigen Arten:
- Vertragserfüllungsbürgschaft: sichert den Auftraggeber für die Bauphase ab – dass der Auftrag vertragsgemäß zu Ende geführt wird.
- Gewährleistungsbürgschaft: sichert Mängelansprüche nach der Abnahme ab und löst den Sicherheitseinbehalt ab – der Werklohn wird ausgezahlt.
- Anzahlungsbürgschaft: sichert Voraus- und Abschlagszahlungen des Auftraggebers ab, etwa bei hoher Materialvorfinanzierung.
Was die Kautionsversicherung nicht ist
Eine Bürgschaft ist keine Versicherung gegen Mängel. Zieht der Auftraggeber die Bürgschaft, zahlt der Versicherer an ihn – und holt sich den Betrag anschließend beim Betrieb zurück: Der Rückgriffsanspruch des Bürgen ist Teil des Konzepts, nicht dessen Ausnahme. Die Kautionsversicherung verlagert also kein Mängelrisiko, sie ersetzt gebundene Liquidität durch eine Verpflichtungserklärung. Für die Mängel selbst bleiben die eigene Arbeitsqualität und – je nach Schadenbild – Bausteine wie die Betriebshaftpflicht oder die Produkthaftpflicht zuständig.
„Auf erstes Anfordern“: die nachteilige Klausel
Bei einer Bürgschaft auf erstes Anfordern muss der Bürge zahlen, sobald der Auftraggeber die Zahlung verlangt – ob die gesicherte Forderung berechtigt ist, wird erst danach geklärt, notfalls in einem Rückforderungsprozess. Erst zahlen, dann streiten: Für den Betrieb, bei dem der Bürge Rückgriff nimmt, ist das die ungünstigste denkbare Reihenfolge. Der Bundesgerichtshof hat die formularmäßige Forderung solcher Bürgschaften in Allgemeinen Geschäftsbedingungen des Auftraggebers für unwirksam erklärt (u. a. BGH, Urteil vom 18.04.2002 – VII ZR 192/01). Als übliche Form gilt stattdessen die selbstschuldnerische Bürgschaft. Steht in einem Vertragsentwurf trotzdem „auf erstes Anfordern“, ist das ein Fall für den Rotstift – vor der Unterschrift.
- Rahmenhöhe: Reicht der Avalrahmen für alle parallel laufenden Projekte einschließlich der Gewährleistungsbürgschaften aus abgeschlossenen Aufträgen?
- Bürgschaftstexte: Werden die Musterurkunden des Versicherers von Ihren Auftraggebern akzeptiert – auch von öffentlichen Vergabestellen?
- „Auf erstes Anfordern“: Ist diese Form in Ihren Bauverträgen ausgeschlossen – und stellt der Versicherer sie überhaupt aus?
- Laufzeiten: Passen die Bürgschaftslaufzeiten zur Verjährung der Mängelansprüche (§ 634a BGB; nach VOB/B gelten abweichende Fristen)?
- Enthaftung: Gibt es einen Prozess, ausgelaufene Bürgschaften zurückzufordern, damit der Avalrahmen nicht von Altlasten blockiert wird?
- Zusammenspiel mit der Bank: Ist geregelt, welche Sicherheiten über die Kautionsversicherung und welche über Bankavale laufen?
Wann das Thema auf den Tisch gehört
Für den Kleinbetrieb mit Privatkunden und kurzen Montageaufträgen spielt die Kautionsversicherung kaum eine Rolle – Sicherheitsvereinbarungen gehören dort nicht zum Alltag. Das ändert sich mit dem ersten VOB-Vertrag, dem ersten Auftrag als Nachunternehmer eines Generalunternehmers und spätestens mit öffentlichen Ausschreibungen: Dort sind Vertragserfüllungs- und Gewährleistungssicherheiten Standardbestandteil der Vergabe. Wer in diese Auftragsklasse hineinwächst, sollte den Avalrahmen einrichten, bevor das erste Projekt ihn erfordert – die Bonitätsprüfung braucht Vorlauf, und der Auftraggeber wartet nicht. Wie sich wachsende Betriebe insgesamt neu sortieren, zeigt die Seite Betrieb gewachsen.
Einschätzung von Jan Pohl

„Die Kautionsversicherung ist das einzige Produkt auf dieser Website, das kein Risiko versichert, sondern Liquidität freisetzt – verdientes Geld, das sonst jahrelang beim Auftraggeber liegt. Entscheidend ist der Blick in den Bauvertrag, bevor er unterschrieben wird: Wer dort eine Bürgschaft auf erstes Anfordern akzeptiert, gibt dem Auftraggeber einen Hebel in die Hand, den die Rechtsprechung ihm in AGB längst genommen hat.“
Jan Pohl, Versicherungsmakler, Aachen
Fragen zu Kaution und Bürgschaft im Metallbau
Was unterscheidet die Kautionsversicherung von einer Bankbürgschaft?
Beide erfüllen denselben Zweck: Der Bürge steht gegenüber dem Auftraggeber ein. Der Unterschied liegt in der Wirkung auf die Finanzierung – Bankavale werden auf die Kreditlinie angerechnet und engen den Spielraum für Kontokorrent und Investitionen ein. Der Avalrahmen eines Kautionsversicherers läuft daneben und lässt die Banklinie frei. Ob und welche Sicherheiten der Versicherer verlangt, hängt von der Bonitätsprüfung ab.
Ersetzt die Bürgschaft meine Gewährleistungspflicht?
Nein. Die Bürgschaft sichert den Auftraggeber ab, nicht den Betrieb. Wird sie wegen berechtigter Mängelansprüche gezogen, zahlt der Versicherer an den Auftraggeber und nimmt anschließend Rückgriff beim Betrieb. Die Pflicht zur mangelfreien Leistung und die Kosten der Nacherfüllung bleiben unternehmerisches Risiko.
Was bedeutet „Bürgschaft auf erstes Anfordern“ – und warum ist sie nachteilig?
Der Bürge muss auf die bloße Zahlungsaufforderung hin leisten; ob die Forderung berechtigt ist, wird erst nachträglich geklärt. Für den Betrieb heißt das: erst Rückgriff, dann Streit. Die formularmäßige Forderung solcher Bürgschaften in Auftraggeber-AGB hat der Bundesgerichtshof für unwirksam erklärt (u. a. BGH, VII ZR 192/01). In Vertragsverhandlungen gehört die Klausel gestrichen und durch eine selbstschuldnerische Bürgschaft ersetzt.
Ab wann braucht ein Metallbaubetrieb einen Avalrahmen?
Sobald Aufträge mit Sicherheitsvereinbarungen zum Geschäft gehören – VOB-Verträge, Nachunternehmereinsätze für Generalunternehmer, öffentliche Ausschreibungen. Der Rahmen sollte vor dem ersten solchen Projekt stehen, weil die Bonitätsprüfung Vorlauf braucht und die Bürgschaft zur Vergabe oder zur Schlussrechnung vorliegen muss.
Sie wollen einbehaltenen Werklohn durch Bürgschaften ablösen – oder vor dem nächsten VOB-Auftrag einen Avalrahmen einrichten?
Weiterführende Seiten
- Firmenrechtsschutz: wenn um den Werklohn gestritten wird
- Montage & Bauleistung: das Werk zwischen Anlieferung und Abnahme
- Betrieb gewachsen: wann Verträge nachziehen müssen
- Versicherungen für Metallbaubetriebe: der Überblick
Quellen und Stand
- § 17 VOB/B – Sicherheitsleistung: Arten der Sicherheit und Recht auf Austausch einer Sicherheit gegen eine andere.
- § 765 BGB – Vertragstypische Pflichten des Bürgen.
- § 634a BGB – Verjährung der Mängelansprüche, bei Bauwerken fünf Jahre ab Abnahme; die VOB/B enthält abweichende Fristenregelungen (§ 13 VOB/B).
- BGH, Urteil vom 18.04.2002 – VII ZR 192/01 – Unwirksamkeit der formularmäßigen Forderung einer Vertragserfüllungsbürgschaft auf erstes Anfordern in AGB des Auftraggebers.
- Bedingungsauswertung mehrerer großer Gewerbeversicherer, Auswertung Stand 07/2026.
Die Schadenbeispiele auf dieser Seite sind realitätsnah konstruiert und beziehen sich nicht auf konkrete Schadenakten. Diese Seite ersetzt keine individuelle Prüfung und enthält keine Deckungszusage: Ob eine Bürgschaft ausgestellt wird und zu welchen Bedingungen, hängt von Bonitätsprüfung, Vertragsgestaltung und dem konkreten Auftrag ab. MetallbauSchutz ist eine Marke der Pohl Versicherungsmakler e.K., Jan Pohl, Aachen. Stand: 07/2026.