
Die Geschäftsinhaltsversicherung deckt benannte Gefahren wie Feuer, Leitungswasser, Sturm und Einbruchdiebstahl – ein Bedienfehler oder innerer Betriebsschaden an der CNC-Maschine gehört nicht zu diesen benannten Gefahren. Für diese Schäden ist die Maschinenversicherung als Allgefahrendeckung zuständig. Der Ertragsausfall während des Stillstands ist zusätzlich nur über eine Maschinen-Betriebsunterbrechung absicherbar – dort entscheidet die vereinbarte Haftzeit, wie lange der Versicherer den Ausfall trägt.
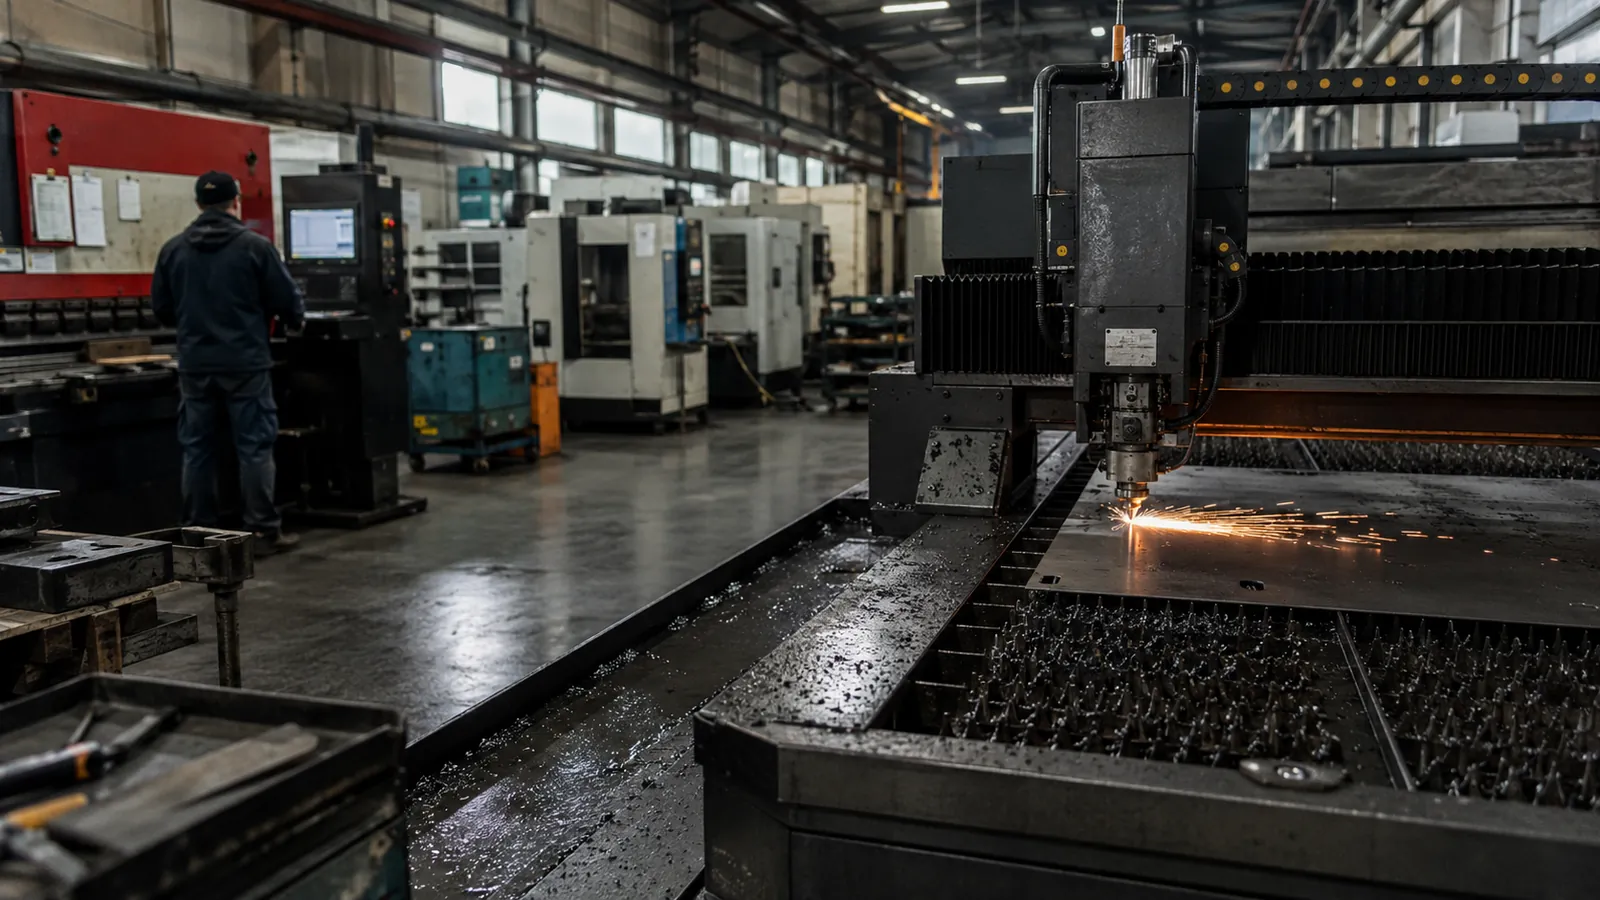
Warum die Inhaltsversicherung bei Maschinenschäden nicht der richtige Vertrag ist
Die Inhaltsversicherung schützt Einrichtung, Werkzeuge, Waren und Maschinen gegen Gefahren, die von außen kommen: Brand, Leitungswasser, Sturm, Hagel, Einbruch. Ein Maschinenschaden entsteht aber auch von innen: ein Bedienfehler beim Einrichten, ein Kurzschluss in der Steuerung, Überspannung nach einem Netzereignis, ein Fremdkörper im Arbeitsraum, Materialbruch an der Spindel. Für genau diese Ursachen ist die Inhaltsversicherung nicht gebaut.
Die Maschinenversicherung setzt dort an: Sie ist als Allgefahrendeckung konstruiert und kann auch Bedienfehler, Kurzschluss, Überspannung und Fremdkörperschäden erfassen. Zwei Punkte gehören dabei in die Prüfung: Elektronik- und Steuerungsschäden – CNC-Steuerung, Frequenzumrichter, Messsysteme – müssen ausdrücklich eingeschlossen sein, und die versicherte Maschinenliste muss den aktuellen Park mit korrekten Werten abbilden. Eine Maschine, die dort nicht erfasst ist, kann im Schadenfall ohne Schutz dastehen.
Ein konstruiertes Szenario: Kollision beim Einrichten
Das folgende Beispiel ist realitätsnah konstruiert und bezieht sich nicht auf eine konkrete Schadenakte. Beim Einrichten eines neuen Auftrags wird an einem Bearbeitungszentrum ein falscher Werkstück-Nullpunkt übernommen. Die Spindel fährt im Eilgang in das Spannmittel – Spindel, Werkzeugaufnahme und Messtaster sind beschädigt. Der Servicetechniker stellt fest: Die Ersatzspindel hat mehrere Wochen Lieferzeit.
Ab diesem Moment laufen zwei Schäden parallel. Der erste ist die Reparatur. Der zweite ist der Stillstand: Laufende Aufträge geraten in Verzug, ein Rahmenauftrag muss teilweise fremdvergeben werden, Löhne, Miete und Leasingraten laufen weiter. Meldet der Betrieb den Schaden seiner Inhaltsversicherung, ist ein Bedienfehler dort keine versicherte Gefahr.
Maschinen-Betriebsunterbrechung: die Haftzeit entscheidet
Die Maschinenversicherung kann die Reparatur ersetzen – den entgangenen Gewinn und die weiterlaufenden Fixkosten nur mit einer zusätzlichen Maschinen-Betriebsunterbrechung als eigenem Baustein oder Vertrag. Ihre wichtigste Stellschraube ist die Haftzeit: der Zeitraum nach dem Schaden, für den der Versicherer den Ertragsausfall längstens trägt.
Die Prüffrage ist einfach: Wie lange dauert es realistisch, Ihre wichtigste Maschine zu reparieren oder zu ersetzen – einschließlich Lieferzeit, Montage und Wiederanlauf? Ist die Haftzeit kürzer als diese Spanne, endet die Entschädigung, während die Maschine noch steht. Bei Spezialmaschinen mit langen Lieferzeiten ist das die entscheidende Zahl im Vertrag.
Steht jede Maschine mit aktuellem Wert auf der versicherten Maschinenliste – auch die zuletzt angeschaffte? Sind Elektronik- und Steuerungsschäden ausdrücklich eingeschlossen? Gibt es eine Maschinen-Betriebsunterbrechung – und reicht deren Haftzeit für Lieferzeit, Reparatur und Wiederanlauf Ihrer wichtigsten Maschine?
Einschätzung von Jan Pohl

Die teuerste Zeile in einer Maschinenpolice ist die, die fehlt: die Maschinen-Betriebsunterbrechung. Der Sachschaden an einer CNC lässt sich beziffern und reparieren – der Stillstand dahinter richtet sich nach Lieferzeiten, auf die der Betrieb keinen Einfluss hat. Deshalb frage ich in der Prüfung zuerst nach der Haftzeit und erst danach nach dem Selbstbehalt.
Jan Pohl, Versicherungsmakler, Aachen
Häufige Fragen
Zahlt die Inhaltsversicherung, wenn ein Mitarbeiter die CNC-Maschine beschädigt?
Ein Bedienfehler ist ein innerer Betriebsschaden und gehört nicht zu den benannten Gefahren der Inhaltsversicherung. Solche Schäden können über eine Maschinenversicherung als Allgefahrendeckung abgesichert werden – ob Ihr Vertrag das leistet, steht in dessen Bedingungen und gehört in die Prüfung.
Was genau ist die Haftzeit?
Der Zeitraum nach dem versicherten Sachschaden, für den die Maschinen-Betriebsunterbrechung den Ertragsausfall und die fortlaufenden Kosten längstens ersetzt. Maßstab für die richtige Länge ist die realistische Wiederbeschaffungszeit der wichtigsten Maschine – einschließlich Lieferzeit und Wiederanlauf.
Brauche ich neben der Maschinenversicherung eine Elektronikversicherung?
Das hängt davon ab, ob die Maschinenpolice Elektronik- und Steuerungsschäden bereits einschließt. Ist das der Fall, kann eine separate Elektronikversicherung entbehrlich sein – genau diese Abgrenzung gehört in die Prüfung beider Verträge.
Ersetzt die Maschinen-Betriebsunterbrechung auch Vertragsstrafen bei Lieferverzug?
Im Mittelpunkt stehen entgangener Gewinn und fortlaufende Kosten nach einem versicherten Maschinenschaden. Ob und in welchem Umfang Vertragsstrafen oder Mehrkosten für Fremdvergabe erfasst sind, regelt das einzelne Bedingungswerk – ein eigener Prüfpunkt.
Ob Ihre Maschinenliste aktuell ist, Elektronikschäden eingeschlossen sind und die Haftzeit zu Ihren Lieferzeiten passt, steht nicht auf dem Deckblatt, sondern in den Bedingungen. Der Policen-Check beantwortet diese Fragen anhand Ihres Vertrags – mit schriftlichem Ergebnis.
Bestehende Policen prüfen lassenAngebot für Metallbaubetrieb anfordern
Weiterführende Seiten: Maschinenversicherung für Metallbaubetriebe · Betriebsunterbrechung · Die 12 Deckungslücken im Metallbau
Abgrenzung benannte Gefahren (Inhaltsversicherung) und Allgefahrendeckung (Maschinenversicherung) nach den Bedingungsstrukturen der Sach- und Technischen Versicherung · Begriff und Funktion der Haftzeit nach den Bedingungswerken zur Maschinen-Betriebsunterbrechung.
Stand dieser Seite: 07/2026. Die Schadenbeispiele sind realitätsnah konstruiert und beziehen sich nicht auf konkrete Schadenakten.
Diese Seite ersetzt keine Deckungszusage. Ob Versicherungsschutz besteht, hängt vom konkreten Bedingungswerk, vom Schadenhergang und von Obliegenheiten ab.