
Das Wichtigste in Kürze: Die Inhaltsversicherung ersetzt Maschinen, Werkzeuge, Material und Betriebseinrichtung eines Metallbaubetriebs, wenn eine benannte Gefahr sie trifft: Feuer, Einbruchdiebstahl, Leitungswasser, Sturm und Hagel. Im Metallbau entscheiden zwei Punkte über den Wert der Police: die Feuer-Obliegenheit bei Schweiß- und Trennarbeiten und die Versicherungssumme – liegt sie erheblich unter dem tatsächlichen Wiederbeschaffungswert, kann der Versicherer die Entschädigung nach § 75 VVG anteilig kürzen, auch beim Teilschaden.
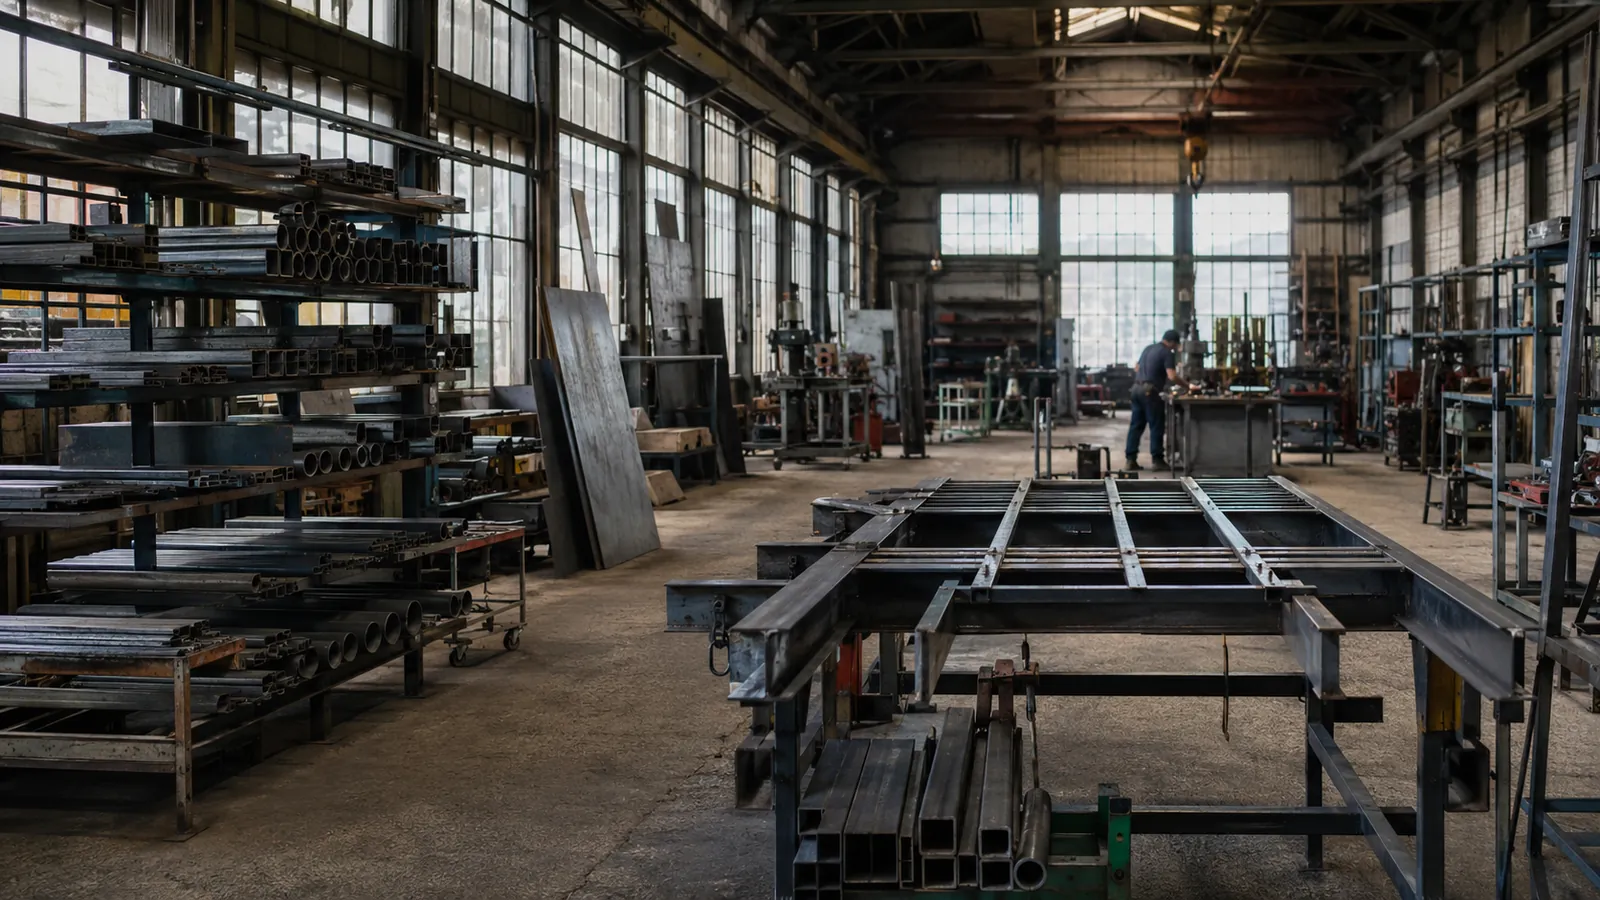
Ein Schadenszenario: Reparaturschweißung im Lager
Ein Geselle schweißt am Freitagnachmittag einen angerissenen Regalträger im Materiallager – abseits des eingerichteten Schweißplatzes. Funken geraten hinter eine Palette mit Verpackungsmaterial, der Schwelbrand bricht Stunden nach Feierabend aus. Am Montag sind Lager und ein Teil der Halle verraucht, Ruß liegt auf Führungsbahnen und Steuerung des Bearbeitungszentrums, das Rohmateriallager ist vernichtet.
Der Versicherer prüft jetzt zwei Dinge: den Schaden – und das Verhalten vor dem Schaden. Schweiß-, Schneid- und Trennarbeiten außerhalb der dafür eingerichteten Plätze sind in den Bedingungswerken an eine Obliegenheit gekoppelt: Erlaubnisschein-Verfahren, Entfernen brennbarer Stoffe, Brandwache. Fehlt das, steht eine Kürzung im Raum. Die Einzelheiten dazu stehen auf der Seite Schweißerlaubnis und heiße Arbeiten. Das Beispiel ist realitätsnah konstruiert und bezieht sich nicht auf einen konkreten Schadenfall.
Was die Inhaltsversicherung abdecken kann
Versichert ist die bewegliche Ausstattung am Versicherungsort – in Werkstatt, Halle und Lager. Je nach Tarif und Vereinbarung kann das umfassen:
- Maschinen und maschinelle Einrichtungen – vom Schweißgerät bis zum Bearbeitungszentrum
- Werkzeuge und Betriebsvorrichtungen – Handmaschinen, Vorrichtungen, Messmittel
- Vorräte – Rohmaterial, Profile, Halbzeuge und fertige Teile im Lager
- Geschäftseinrichtung – von der Werkbank bis zur Büroausstattung
Ergänzend können eingeschlossen sein: Aufräum- und Entsorgungskosten, Elementargefahren wie Überschwemmung und Starkregen sowie der Verzicht auf den Einwand der groben Fahrlässigkeit. Ob zum Neuwert oder zum Zeitwert entschädigt wird, regelt der Vertrag: Der Neuwert entspricht dem heutigen Wiederbeschaffungspreis, der Zeitwert zieht die Alterung ab – bei einer zwanzig Jahre alten, aber produktiven Abkantpresse ein gewaltiger Unterschied. Bedingungswerke können außerdem vorsehen, dass stark entwertete Maschinen nur noch zum Zeitwert entschädigt werden – ein Prüfpunkt, kein Automatismus.
Wo die Inhaltsversicherung endet
- Innere Betriebsschäden: Bedienfehler an der CNC, Kurzschluss in der Steuerung, Werkzeugkollision – kein Feuer, kein Einbruch, keine benannte Gefahr, keine Leistung. Diese Lücke schließt die Maschinenversicherung als Allgefahrendeckung.
- Werkzeug außerhalb der Werkstatt: Der Schutz gilt am Versicherungsort. Werkzeug im Transporter oder auf der Baustelle ist nur im Rahmen einer Außenversicherung geschützt. Was dabei schiefgehen kann, zeigt die Seite Werkzeugdiebstahl aus dem Transporter.
- Ertragsausfall: Die Inhaltsversicherung ersetzt die Sache, nicht den Stillstand. Laufende Kosten und entgangener Gewinn sind das Feld der Betriebsunterbrechungsversicherung.
Unterversicherung: die stille Kürzung nach § 75 VVG
Ist die Versicherungssumme erheblich niedriger als der tatsächliche Versicherungswert, liegt Unterversicherung vor: Der Versicherer kann die Leistung in dem Verhältnis kürzen, in dem die Summe zum Wert steht – bei jedem Schaden, auch beim kleinen. Im Metallbau entsteht das schleichend: Ein neues Bearbeitungszentrum, gestiegene Stahl- und Maschinenpreise, ein gewachsenes Materiallager – und die Summe stammt noch aus dem Abschlussjahr. Das Gegenmittel ist unspektakulär: Wiederbeschaffungswerte aktuell halten, Neuanschaffungen melden und prüfen, ob ein Unterversicherungsverzicht vereinbart werden kann – der ist seinerseits an Voraussetzungen geknüpft.
- Feuer-Obliegenheit: Welche Auflagen gelten für Schweiß-, Schneid- und Trennarbeiten – und lebt Ihr Betrieb das Erlaubnisschein-Verfahren?
- Versicherungssumme: Entspricht sie dem heutigen Wiederbeschaffungswert von Maschinen, Werkzeug, Material und Einrichtung – nach der letzten Anschaffung, nicht nach dem Stand des Abschlussjahres?
- Unterversicherungsverzicht: Ist er vereinbart, und an welche Voraussetzungen ist er geknüpft?
- Neuwert oder Zeitwert: Was gilt für ältere, aber produktive Maschinen?
- Außenversicherung: Mit welchen Grenzen sind Werkzeug und Material außerhalb der Werkstatt erfasst?
- Elementargefahren: Sind Starkregen, Überschwemmung und Rückstau eingeschlossen?
Solo-Betrieb oder Betrieb mit Halle und Maschinenpark
Für die Ein-Mann-Schlosserei mit gemieteter Werkstatt ist die Inhaltsversicherung überschaubar – entscheidend sind Außenversicherung und Feuer-Obliegenheit, denn geschweißt wird auch im kleinsten Betrieb. Mit wachsendem Maschinenpark verschiebt sich das Gewicht zur Summenpflege: Jede Investition verändert den Versicherungswert, und mit ihm wächst das Unterversicherungsrisiko. Wer zur Miete sitzt, braucht zusätzlich den Blick auf Mietsachschäden in der Betriebshaftpflicht – das Gebäude versichert der Eigentümer.
Einschätzung von Jan Pohl

„In den Policen, die ich prüfe, ist die Versicherungssumme der wunde Punkt: Sie stammt aus dem Abschlussjahr, der Maschinenpark und die Wiederbeschaffungspreise sind ihr davongelaufen. Wer nach jeder größeren Anschaffung die Summe anpasst und den Gesamtwert alle zwei bis drei Jahre nachrechnet, hat § 75 VVG entschärft, bevor er teuer wird.“
Jan Pohl, Versicherungsmakler, Aachen
Fragen zur Inhaltsversicherung im Metallbau
Zahlt die Inhaltsversicherung, wenn die CNC-Maschine durch einen Bedienfehler beschädigt wird?
Nein. Bedienfehler, Kurzschluss und andere innere Betriebsschäden sind keine benannten Gefahren und in der Inhaltsversicherung nicht versichert. Dafür ist die Maschinenversicherung als Allgefahrendeckung zuständig.
Was bedeutet Unterversicherung konkret?
Ist die Versicherungssumme erheblich niedriger als der tatsächliche Wert der versicherten Sachen, kann der Versicherer die Entschädigung nach § 75 VVG anteilig kürzen – bei jedem Schaden, nicht erst beim Totalschaden. Abhilfe schaffen aktuell gehaltene Wiederbeschaffungswerte und, wo möglich, ein vereinbarter Unterversicherungsverzicht.
Neuwert oder Zeitwert – was gilt für meine Maschinen?
Das regelt der Vertrag. Der Neuwert ersetzt den heutigen Wiederbeschaffungspreis, der Zeitwert zieht Alter und Abnutzung ab. Bedingungswerke können bei stark entwerteten Maschinen auf den Zeitwert zurückfallen – was in Ihrer Police gilt, gehört in die Prüfung.
Ist mein Werkzeug im Transporter oder auf der Baustelle mitversichert?
Nur im Rahmen einer Außenversicherung, die eigene Grenzen und Voraussetzungen hat – etwa zu Abstellort und Sicherung des Fahrzeugs. Die Einzelheiten behandelt die Seite Werkzeugdiebstahl aus dem Transporter.
Sie wollen Werkstatt, Maschinen und Material absichern – oder wissen, ob Ihre bestehende Police die Prüfpunkte besteht?
Weiterführende Seiten
- Schweißerlaubnis und heiße Arbeiten: die kritischste Obliegenheit der Branche
- Maschinenversicherung: Allgefahrendeckung für CNC, Laser und Abkantpresse
- Betriebsunterbrechung: wenn der Stillstand teurer wird als der Schaden
- Werkzeugdiebstahl aus dem Transporter: Versicherungsort und Außenversicherung
- Versicherungen für Metallbaubetriebe: der Überblick
Quellen und Stand
- § 75 VVG – Unterversicherung: anteilige Kürzung der Leistung, wenn die Versicherungssumme erheblich unter dem Versicherungswert liegt.
- VdS 2047 – Sicherheitsvorschriften für Schweiß-, Schneid-, Löt-, Auftau- und Trennschleifarbeiten.
- DGUV-Vordruck FBFHB-008 – Erlaubnisschein für Arbeiten mit Brand- und Explosionsgefahr (Stand 12/2025).
- Bedingungsauswertung mehrerer großer Gewerbeversicherer, Auswertung Stand 07/2026.
Die Schadenbeispiele auf dieser Seite sind realitätsnah konstruiert und beziehen sich nicht auf konkrete Schadenakten. Diese Seite ersetzt keine individuelle Prüfung und enthält keine Deckungszusage: Ob Versicherungsschutz besteht, hängt von Tarif, Bedingungen, Entschädigungsgrenzen, Obliegenheiten und dem konkreten Schadenhergang ab. MetallbauSchutz ist eine Marke der Pohl Versicherungsmakler e.K., Jan Pohl, Aachen. Stand: 07/2026.